小さな会社を経営しながら、個人でも稼ぎがある40代に向けて書いています。法人・個人・個人事業と財布が3つあると、銀行口座は自然に増えていきます。どの口座が何のためのものかぼんやりしている、使っていない口座を放置したまま何年も経っている、法人の支払いをどの銀行でやると楽なのか決めきれていない。そういう状態の話です。
先に結論です。私は法人・個人・個人事業で口座を分けています。2026年9月15日時点で、開設中の口座は法人3行と個人名義8行の計11行です(個人事業用のFは個人名義8行に含まれます)。この記事では、用途と今後の扱いを整理した7行(法人3・個人3・個人事業1)を「入金」「支払い」「予備」で紹介します。この7行のうち入出金があるのは5行。残りの個人名義4行は用途を決めておらず、今回は入出金の状況まで確認していません。法人だけは入金の銀行と支払いの銀行を分けていて、個人はメイン1行に寄せ、個人事業は1行で完結。そして、紹介する7行のうち使っていない口座が2行あり、その見直しの条件も書きます。
この記事は、よい口座の組み方を示すものではありません。2026年9月15日時点で、私が実際にどう置いているかの記録です。銀行名と金額は出しません。
財布を3つに分ける考え方そのものは、法人・個人・個人事業のお金を分ける方法に書きました。この記事はその実務側で、口座をどこにいくつ置いて、なぜその銀行にしたかの話です。
この記事の前提
◆ 銀行名は伏せています。「地銀」「ネット銀行A〜F」と書きます
◆ 残高・役員報酬・売上・手数料の額など、金額はいっさい出していません
◆ 口座の構成は2026年9月15日時点のものです
◆ 「開設中の口座」「家計簿アプリに連携している口座」「実際に入出金がある口座」「この記事で役割を説明する口座」は、数が違うので分けて書いています
◆ どの銀行が有利かという話はしていません。私が選んだ理由を書いているだけです
◆ 手数料や口座のサービス内容は改定されることがあります。最新の内容は各銀行の公式情報でご確認ください
◆ 税務・会計上の取り扱いは、税理士等の専門家にご確認ください
◆ 特定の銀行の口座開設や解約をすすめるものではありません
この記事でわかること
- 開設中の口座の数と、この記事で扱う7行の用途・入出金の状況
- 用途を整理した7行を、法人・個人・個人事業の区分ごとにどう置いているか
- 法人だけ「入金の銀行」と「支払いの銀行」を分けている理由
- 個人でメイン1行に給与と支払いを寄せ、カードの引き落としだけ別にしている形
- マネーフォワード MEに連携している口座数と、実際に動いている口座数が違う理由
- 使っていない2行の扱い(片方は解約予定、片方は条件つきで一時的に残している)
- 口座を増やす前に決めている3つ
結論|「開設中」「連携」「入出金あり」を分けて数える
最初に、数え方を3つに分けます。開設中の口座は、法人3行と個人名義8行の11行(個人名義8行のうち1行は個人事業用に使っています)。個人名義の8行は、すべてマネーフォワード MEに連携しています。この記事で扱う7行のうち、入出金があるのは法人2行・個人2行・個人事業1行の5行です。
そのうえで、この記事で扱うのは用途と今後の扱いを整理した7行(法人3行・個人3行・個人事業1行)です。個人名義の残り4行は、用途を決めないまま持っている口座で、入出金の状況も今回は確認していないので、この記事では数えていません(扱いは「使っていない口座」の節で触れます)。7行を区分ごとに並べると、こうなります。
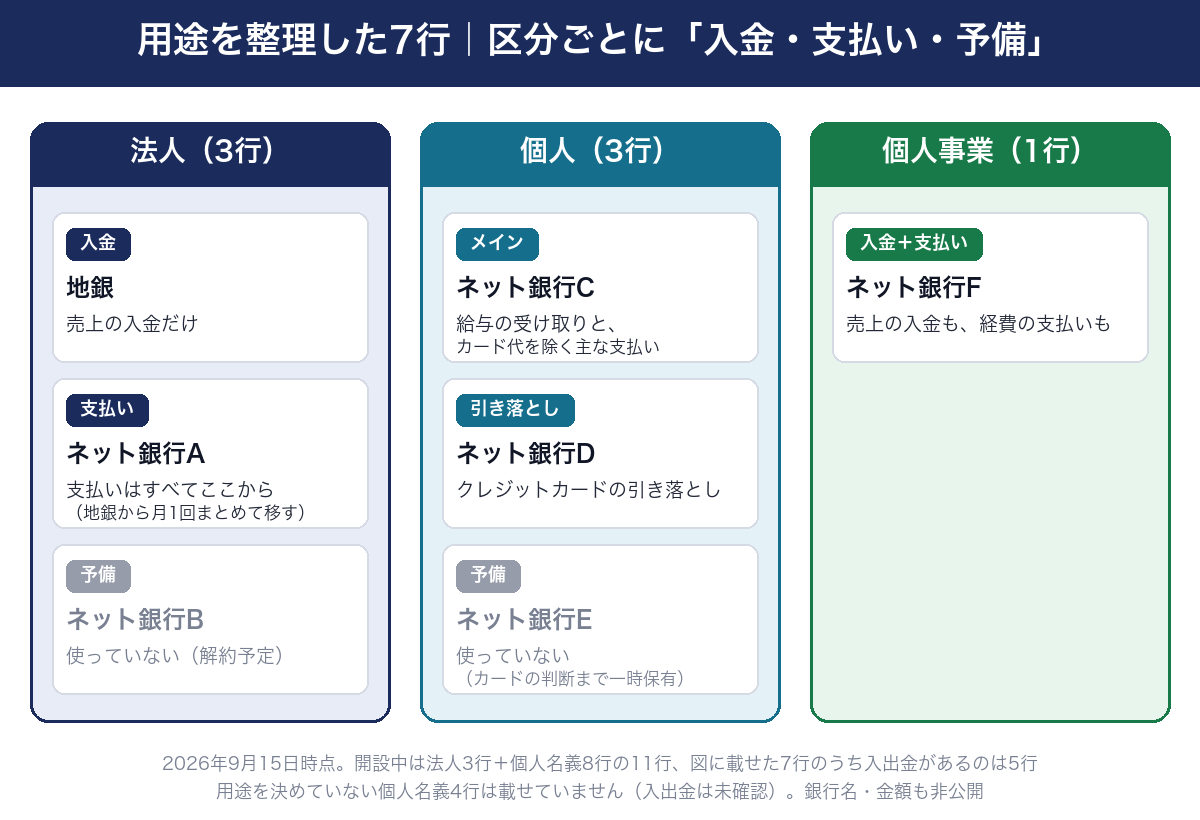
法人は3行。地銀が1行とネット銀行が2行です。地銀は売上の入金専用。ネット銀行Aが支払いのすべて。ネット銀行Bは予備で、いまは使っていません(解約する予定です)。
個人は3行。すべてネット銀行です。ネット銀行Cがメインで、給与(役員報酬)の受け取りと、カード代を除く主な支払い。ネット銀行Dはクレジットカードの引き落とし専用。ネット銀行Eは予備で、こちらも動かしていません。
個人事業は1行。ネット銀行Fで、売上の入金も経費の支払いも全部やっています。
並べてみると、置き方に共通点があります。区分をまたぐ口座は1つもないということです。法人の口座で個人の支払いをしない、個人の口座に個人事業の売上を入れない。3つの財布を分ける記事で書いた「区分の中で完結させる」を、口座の面でそのまま形にしたのがこの7行です。
7行って多くない?そんなに要る?管理しきれないでしょ

この7行のうち、実際に動かしてるのは5行だよ。残りの2行は使ってない。区分が3つあるから、1区分あたりで見ると法人2行・個人2行・個人事業1行。それくらいなら追える
法人|入金は地銀、支払いはネット銀行1行に寄せた
法人だけ、入金の銀行と支払いの銀行を分けています。売上は地銀に入り、支払いはネット銀行Aから出ていくという形です。地銀に入った売上は、月に1回まとめてネット銀行Aへ移しています(金額は書きません)。
まず入金側。地銀を売上の入金専用にしている理由は、私の感覚です。法人の取引でネット銀行を指定するのは、まだ信用の面で心配な気がして、取引先に伝える口座は地銀にしています。
ここは正直に書いておきます。ネット銀行だと取引に支障が出るという事実を、私が確かめたわけではありません。取引先に伝える口座は地銀にしておきたい、という感覚で置いている、というだけです。同じ心配がない方なら、この1行は要らないかもしれません。
次に支払い側。法人の支払いはネット銀行A 1行に全部寄せています。振込も、引き落としも、経費の支払いも、出ていくお金はここから。理由は2つあります。
1つ目は、振込手数料が安いこと。法人の振込手数料は無料ではありませんが、安いです(金額は出しません)。振込の件数が重なるほど、1件あたりの差が効いてきます。
2つ目は、手続きがアプリの承認で済むこと。振込の操作がアプリで完結して、承認もその場でできます。
言い方を変えると、入金の口座は取引先に見せる口座、支払いの口座は自分が毎日触る口座です。見せる側と触る側で求めるものが違うから、法人だけ銀行が2行になっている、という整理です。
入金と支払いを分けるかどうかに、正解はありません。タカシさんの場合は「取引先に伝える口座」と「自分が毎日操作する口座」で求めるものが違ったので2行になった、というだけです。ネット銀行なら信用されない、地銀なら安心、といった話ではありません。手数料やサービスの条件は銀行ごとに違い、改定されることもありますので、ご自身の取引の件数で、各銀行の公式情報をご確認くださいね
個人|メイン1行に寄せて、カードの引き落としだけ別にした
個人名義の口座は8行あります。そのうち、個人の口座として役割を決めているのはメインのネット銀行C・カード引き落とし用のネット銀行D・一時的に残しているネット銀行Eの3行で、もう1行は個人事業用のネット銀行F(次の節)です。実際に入出金があるのはCとDの2行で、Eには入出金がありません。
ネット銀行Cがメインです。会社から受け取る給与(役員報酬)はここに入り、クレジットカードの引き落としを除く個人の主な支払いはここから出ていきます。生活費も、保険料の口座振替も同じ1行。カード代だけを別の口座に分けている形です。
法人から個人へ通常移すのは役員報酬です。これとは別に、個人のクレジットカードで法人の経費を立て替えた場合だけ、月に1回まとめて法人口座から返金を受けています。役員報酬と立替精算は別の動きで、同じ「法人から個人へのお金」としてまとめていません。
もう1行のネット銀行Dは、クレジットカードの引き落としに紐づけている口座です。カードの引き落としだけをここから落としています。主な支払いはCに寄せ、カード代の引き落としだけをこの口座に分けている、というのがいまの形です。
個人と個人事業の振込は、いまのところ無料枠の中で済んでいて、手数料は払っていません。振込手数料が気になっているのは法人のほうです。
保険料の扱いも書いておくと、生命保険と火災保険は口座振替にしています(固定費を見直した記事)。持っている口座と、役割を与えている口座は別、ということです。

あれ、前に「マネーフォワードに個人の口座を8行つないでる」って言ってなかった?3行じゃないよね?

8行はいま持ってる口座の数で、全部つないでる。そのうち個人の口座として役割を決めてるのが C・D・E の3行で、入出金があるのは C・D の2行。個人事業用の F にも入出金がある。残りの4行は役割を決めないまま持ってる口座で、入出金までは今回見てないよ
「連携している口座」と「役割を決めた口座」と「入出金がある口座」は違う
マネーフォワード MEに連携した口座と実際に使う口座の違いを書いた記事では、個人の口座は8行と書きました。この8行は、2026年9月15日時点でいずれも開設中の、私が持っている個人名義の口座の数です。
同じ8行を役割で分けると、用途を確認したのは個人の3行(C・D・E)と個人事業用の1行(F)で、そのうち入出金があるのはC・D・Fの3行。残りの4行は用途を決めておらず、入出金の状況も今回は確認していません。残高が見えているので管理はできているつもりになりますが、用途を決めていない口座が混ざっています。
私の場合、個人名義で持っている8行をすべて連携しているので、連携数は「持っている口座の数」であって「使っている口座の数」ではありません。持っている口座、役割を決めた口座、入出金がある口座は、分けて数えたほうがいいと思っています。
個人事業|1行で完結させている
個人事業は、ネット銀行F 1行で全部やっています。売上の入金も、経費の支払いも同じ口座。法人のように入金と支払いを分けてはいません。
この口座は、もともと持っていて使っていなかった個人名義の口座です。個人事業を始めるときに新しく作ったのではなく、眠っていた口座に役割を与えた形になります。個人事業用のクレジットカードの引き落とし先も、この口座です(法人用と個人事業用でカードを2枚に分けた記事)。
法人のように入金と支払いを分けていないのは、1行で回っていて、分ける理由がいまはないからです。入りも出も同じ1行、という置き方です。
個人事業と個人のあいだで動くお金もあります。個人のクレジットカードで個人事業の経費を払ったときは、個人事業の口座から個人の口座へ資金を戻しています。法人からの立替精算とは意味が違うので、同じ「精算」という言葉でまとめないようにしています。帳簿の付け方や税務上の扱いは、税理士等の専門家にご確認ください。
使っていない2行をどうするか
ここまでの7行のうち、入出金があるのは5行でした。残りの2行、法人のネット銀行Bと、個人のネット銀行Eが、使っていない口座です。個人名義で役割を決めていない4行も、扱いとしてはEと同じ「見直す口座」で、この節の考え方をそのまま当てはめます。
同じ「使っていない口座」でも、私は扱いを変えています。
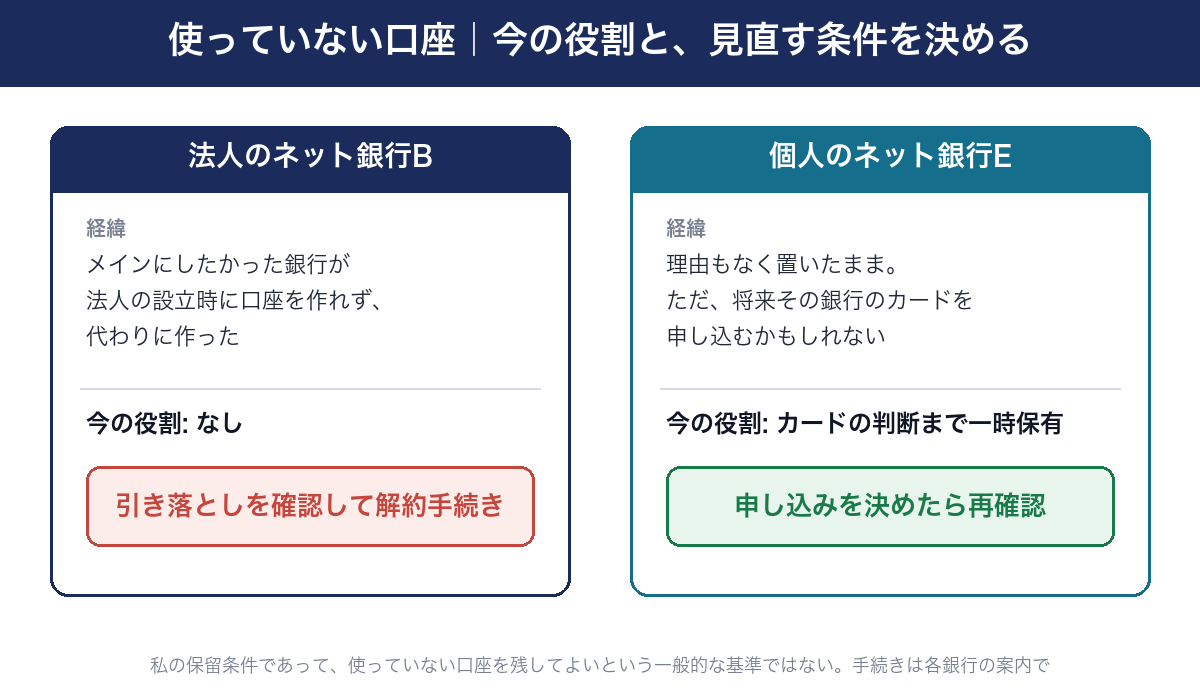
法人のネット銀行Bは、解約する予定です。この口座ができた経緯はこうです。法人を設立したとき、メインにしたかったネット銀行で口座を作れませんでした。それで代打として別のネット銀行で作ったのがBです。そのあと支払いはネット銀行Aに寄ったので、Bは出番のないまま残りました。
いま、この口座に役割はありません。だから解約する予定にしています。まだ解約はしていません。解約済みではなく「解約する予定のまま置いてある」のが、いまの正確な状態です。解約の前に、引き落としが残っていないかを確認して、あとは銀行の案内に従います。
個人のネット銀行Eは、いったん残しています。ただし正直に書くと、いま使っていないのは理由があってのことではなく、ただの放置です。作ったあとに役割を与えないまま来ました。
残しているのは、将来この銀行の系列のクレジットカードを申し込むかもしれないからです。そのときに引き落とし口座として使える。ただ、申し込むかどうかはまだ決めていません。なので Eはカードを申し込むか決めるまでの一時保有で、申し込まないと決めた時点で解約候補に戻します。残しているあいだも放置はせず、引き落としが残っていないか、残高、登録している住所・連絡先、ログインの認証手段、その銀行の使っていない口座の取り扱いを確認しておきます。
2行の違いは、いまの役割と、見直す条件を決めているかです。Bは役割がなく見直す条件もないので解約へ、Eは「カードの申し込みを決めるまで」という期限つきで残す。これは私の保留条件で、「理由が1つあれば使っていない口座を残してよい」という一般的な基準ではありません。「もったいないから」「解約の手続きが面倒だから」は、放置を言い換えているだけだと思っています。
使っていない口座を置いたままにする不安は、私だけの話ではありません。全国銀行協会は、使わない口座をそのままにしたり通帳・カードの紛失を放置すると犯罪に利用されるおそれがあるとして、不要な口座は早めに解約するよう案内しています。また、10年以上取引のない預金は休眠預金等の対象になり得ます(対象になった後も、取引のあった金融機関で払戻しを受けられます)。使っていない口座に手数料がかかるかどうか、解約に何が要るかは銀行ごとに違います。各銀行の公式情報でご確認ください。

使っていない口座は、引き落としが残っていたことに気づかない、長く動きのない口座の取り扱いが銀行ごとに決められている、といった点が問題になることがあります。残すなら「いつ見直すか」を決めておく、残さないなら早めに解約する。どちらにしても放置にしないことが先だと思います。解約の手続きや条件は銀行によって違いますので、各行の公式情報でお確かめくださいね
口座を増やす前に決めている3つ
7行を並べ直してみて、自分が何を基準に置いているのかが見えてきました。私の運用から言える範囲で、3つにまとめます。
1つ目、区分ごとに「入金の口座」と「支払いの口座」を先に決める。法人・個人・個人事業のそれぞれで、お金がどこから入って、どこから出ていくかを決める。私の場合、法人は入金と支払いを別の銀行にし、個人はメインのCとカード引き落とし用のD、個人事業はFの1行にしました。分けるか1行にするかより、決まっていること自体が先です。
2つ目、予備を残すなら、見直す条件を決める。今回紹介した7行には、入出金のないBとEがあります。個人のEは「カードを申し込むか決めるまで」という条件つきで残し、法人のBは条件がないので解約する予定にしました。口座を新しく作るときも、それが「入金」「支払い」「予備」のどれなのかを決めてから作るようにしています。
3つ目、持っている口座と、役割を決めた口座と、入出金がある口座を分けて数える。私は個人名義で8行を持っていてすべて連携していますが、用途を確認したのは4行(個人事業用を含む)で、そのうち入出金があるのは3行。残りの4行は入出金まで確認していません。家計簿アプリの連携数を見て管理できているつもりになると、この差に気づきません。数えるなら「役割を決めた口座」と「入出金がある口座」のほうを数えるようにしています。

なるほどね。口座の数を減らす話じゃなくて、1行ずつに役割があるかどうかの話なんだ

そう。今回整理した7行に限っても、多いことより、役割を言えない口座があることのほうが問題だと思ってる
まとめ
- 2026年9月15日時点で、開設中は法人3行+個人名義8行の11行(Fは8行に含む)で、個人名義8行はすべて家計簿アプリに連携。この記事で扱ったのは用途と今後の扱いを整理した7行(法人3・個人3・個人事業1)で、そのうち入出金があるのは5行。7行は、区分ごとに「入金」「支払い」「予備」の役割を決めて置いていて、区分をまたぐ口座はない
- 法人は3行。地銀=売上の入金専用(取引先に伝える口座という私の感覚から)、ネット銀行A=支払いのすべて(地銀から月1回まとめて移す。振込手数料が安い・アプリの承認で済む)、ネット銀行B=予備で解約する予定
- 法人の振込手数料は無料ではないが安い(金額は出していません)。個人・個人事業の振込は無料枠の中で済んでいて、手数料は払っていない
- 個人は3行。ネット銀行C=役員報酬の受け取りと、カード代を除く主な支払い、ネット銀行D=クレジットカードの引き落とし、ネット銀行E=予備(将来その銀行のカードを申し込むかもしれないので残している)
- 個人事業は1行。ネット銀行Fで入金も支払いも完結。もともと持っていて使っていなかった個人名義の口座で、個人事業用カードの引き落とし先でもある
- マネーフォワード MEに連携している個人名義の口座は8行(すべて開設中)。用途を確認したのは4行(個人3+個人事業1)でそのうち入出金があるのは3行、残り4行は用途を決めておらず入出金は未確認。持っている数・用途を決めた数・入出金がある数は別物
- 使っていない2行はいまの役割と、見直す条件を決めているかで分けた。法人Bは役割がなく解約する予定、個人Eはカードを申し込むか決めるまでの一時保有(決めたら再確認)。使っていない口座の取り扱いは全国銀行協会・金融庁の案内も参照
今回の答えは、口座は区分ごとに「入金・支払い・予備」で置く。予備を残すなら、見直す条件を決めておくです。
今日1つだけやるなら、これです。口座を1行ずつ書き出して、「開設中か」「家計簿アプリに連携しているか」「入出金があるか」を別々に確認する。そのうえで用途と今後の扱いを「入金」「支払い」「一時保有」「解約予定」「未整理」で書き、「未整理」の口座から引き落としや登録情報を確認して、各銀行の案内を見て残すか解約するかを決めます。
口座の数に決まった正解はありません。7行が多いわけでも、1行が良いわけでもなく、ご自身の事業の形に合っているかどうかです。今日の話でいちばん持ち帰っていただきたいのは、口座を減らすことではなく、1行ずつに役割を言えるかを確かめること。手数料やサービスの条件は改定されることがありますので最新の公式情報で、税務・会計上の取り扱いは税理士等の専門家にご確認くださいね
口座を置く前に、お金の区分そのものを決めておく
法人・個人・個人事業の3つの財布をどう分けて、またぐお金をどう動かしているかは、こちらにまとめています。
更新履歴
- 2026年9月16日:初版を公開
この記事について
本記事は私個人の口座の使い分けの記録であり、特定の銀行の口座開設や解約をすすめるものではありません。口座の構成は2026年9月15日時点のものです。銀行名はすべて伏せており(「地銀」「ネット銀行A〜F」と表記)、残高・役員報酬・売上・手数料の額など金額は公開していません。法人の振込手数料について「無料ではないが安い」と書いているのは私が契約している条件での話で、どの銀行が有利かを比較したものではありません。手数料やサービス内容、口座開設・解約の条件は改定されることがありますので、最新の内容は各銀行の公式情報でご確認ください。税務・会計上の取り扱いは、必ず税理士等の専門家にご確認ください。

