この記事の前提です。
・書いているのは小さな法人の代表です。税理士でも社会保険労務士でもありません。対象の事業場は1つ、パート・アルバイトを含めても常時4名です
・この記事は法人が役員・従業員へ支給する旅費を対象にしています。個人事業主が自分自身に払う日当は扱いが異なるため対象外です
・2026年10月1日から適用する出張旅費規程を、自分の会社で作りました。その過程で調べたことと、決めるときに迷ったところを書いています
・金額は公開しません。同業同規模との比較で決まる性質のもので、他社がそのまま使える数字ではないためです
・制度の記載は2026年9月17日に国税庁および条文・通達で確認したものです。消費税の質疑応答は令和7年8月1日現在の法令・通達等に基づくと注記されています
・金額の妥当性と自社への当てはめは、必ず税理士にご確認ください
この記事でわかること
- 出張旅費規程は作る義務がないこと。ただし従業員全体に適用する一般的な規程を定めるなら、就業規則の一部として扱われること
- 届出が必要かどうかは事業場ごとの労働者数で決まり、パート・アルバイトも人数に含むこと
- 届出がいらなくても、従業員への周知は必要だということ
- 日当をいくらにできるかのものさしは2つだけで、それが条文ではなく通達に書いてあること
- 会社が役員・従業員へ支給する国内の出張旅費等については、所得税で非課税になる範囲が、消費税を帳簿だけで控除できる範囲の判定にも使われること
- 役職ごとに金額を変えるとき、何を説明できるようにしておくか
結論|作る義務はない。ただし全員に適用するなら就業規則の一部になる
先に、この記事で答えることを4つ書きます。
| 1 | 日当に法定の一律上限額はない |
| 2 | 代わりに所得税基本通達9-3の2つ(社内のバランス/同業・同規模との比較)で「通常必要」かを判断する |
| 3 | 国内出張で会社が役員・従業員へ支給する旅費等は、その範囲を消費税でも参照する |
| 4 | 届出は事業場ごとの常時使用する労働者数で決まる。10人未満でも周知は必要 |
そのうえで結論です。出張旅費規程そのものに、作成の義務はありません。作らなくても法律違反にはなりません。
ただし従業員全体に適用する一般的な旅費規程を定める場合は、労働基準法89条10号の相対的必要記載事項として、就業規則の一部として扱われます。そして就業規則には、人数によって労働基準監督署への届出義務が発生します。
つまり順番はこうです。
| 1 | 旅費規程を作ること自体は義務ではない |
| 2 | ただし従業員全体に適用する一般的な規程を定めるなら就業規則の一部になる |
| 3 | 就業規則の届出義務は「常時10人以上」の事業場にかかる |
| 4 | だから10人未満なら届出は不要 |
私の会社は、パート・アルバイトを含めても常時4名です。事業場もひとつなので、4に当てはまります。届出はしていません。
この「10人」の数え方には、いくつか押さえておく点があります。石川労働局の「就業規則作成・届出に関するFAQ」では、こう説明されています。
| 出勤している人数か | 「雇用形態に関係なく、雇用(所属)している労働者が常態として10名以上いることであり、出勤している人数ではありません」 |
| パート・アルバイト | 「常時10人以上」の中に含まれます |
| 会社全体か、事業場ごとか | 「就業規則の作成・届出義務は『事業場』単位で考えます」。複数の営業所があり会社全体では10人以上でも、場所的に独立した営業所ごとに10人未満なら、その営業所単位では義務がない |
同じFAQには、「法令上の義務がない場合でも、働く上でのルールである就業規則を作成することが望ましいことは言うまでもありません」とも書かれています。義務がないことと、作らなくてよいことは別だ、ということです。
届出がいらないことと、知らせなくていいことは別
ここを混ぜないように書いておきます。届出義務がないことと、作った規程を従業員に知らせなくてよいことは、別の話です。
労働基準法106条は、就業規則を労働者に周知させなければならないと定めています。北海道労働局の案内では、周知の方法として次の3つが挙げられています。
- 常時各作業場の見やすい場所に掲示する、または備え付ける
- 書面で労働者に交付する
- 電子的データとして記録し、かつ、各作業場に労働者がその記録の内容を常時確認できるパソコンなどの機器を設置する
私の場合は3つ目にあたる方法をとりました。共有フォルダに置いて全員が見られるようにし、社内の規定集に加えています。届出はしていませんが、作って引き出しにしまうのではなく、いつでも確認できる状態にしておく、というところまでが一組だと考えています。
ここで大事なのは、「旅費規程だから届出がいらない」のではなく「人数が10人未満だから届出がいらない」ということです。理由が違うと、人が増えたときに気づけません。
うちは人数少ないから、何も出さなくていいってことでしょ?
今はそのとおりです。ただその理由が「人数」だと押さえておくことが大事ですね。対象の事業場で常時使用する労働者が常態として10人以上になったときは、就業規則の作成・届出義務の対象になります。そのときの意見書は、過半数労働組合があればその労働組合、ない場合は労働者の過半数代表者から意見を聴いて添えますよ
届出は必要か|条文は「定めをする場合においては」と書いてある
根拠を順番に見ていきます。まず労働基準法第89条です。柱書はこうなっています。
常時十人以上の労働者を使用する使用者は、次に掲げる事項について就業規則を作成し、行政官庁に届け出なければならない。
「常時十人以上」という条件が、最初の一文に書かれています。ここを満たさなければ、そもそも届出の話になりません。
では旅費はどの号に当たるのか。第10号がこれです。
前各号に掲げるもののほか、当該事業場の労働者のすべてに適用される定めをする場合においては、これに関する事項
注目したいのは「定めをする場合においては」という書き方です。第1号から第3号までの絶対的必要記載事項(労働時間や賃金など)と違って、定めを置かないなら書かなくていいという構造になっています。これを相対的必要記載事項と呼びます。
別規程として作っても、就業規則の一部として扱われる
順番に整理します。労働基準法89条10号は、事業場の労働者すべてに適用する定めを置く場合、その事項を就業規則へ記載するよう求めています。つまり従業員全体に適用する一般的な旅費規程を定めるなら、それは就業規則の一部に位置づけられるということです。
そのうえで、別冊で作ったかどうかは扱いを変えません。石川労働局の「就業規則作成・届出に関するFAQ」に、こう書かれています。
別冊、分冊となっている規程についても、就業規則の一部である場合は届出が必要です。
「別冊で作ったから就業規則になる」のではありません。全労働者に適用する定めとして就業規則の一部に位置づけられるから、別冊であることを理由に届出対象から外れない、という順序です。届出義務がある事業場では、旅費規程も届出の対象になります。

調べるときに1つ注意があります。「厚生労働省 旅費 規程」で検索すると「厚生労働省所管旅費取扱規程」というものが出てきますが、これは省庁の職員に適用される内部の規程で、民間企業の話ではありません。名前が似ているので、混ぜないようにしてくださいね
日当はいくらまでなら大丈夫か|ものさしは2つだけ
ここからが、規程を作るときにいちばん迷ったところです。
日当や宿泊費には「この金額まで」という上限額が、法律に書かれていません。代わりにあるのが所得税基本通達9-3です。原文を引きます。
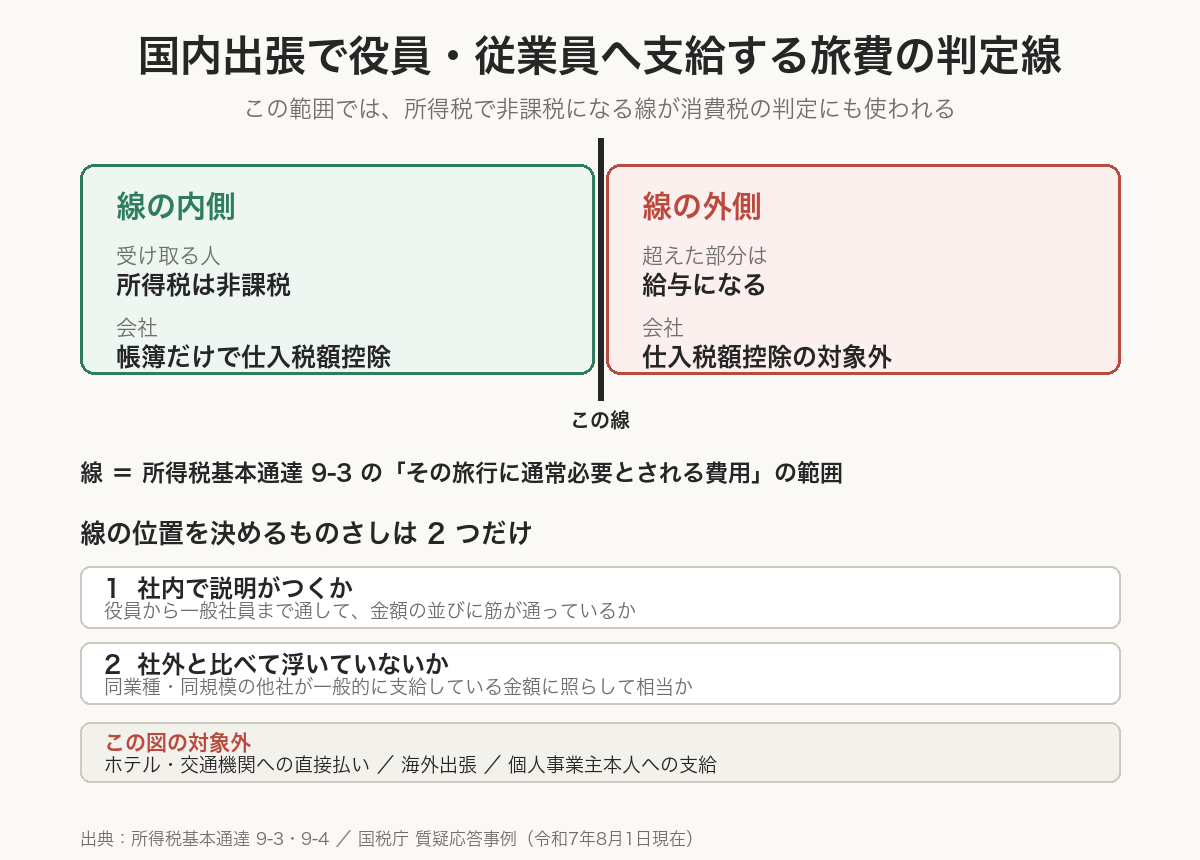
法第9条第1項第4号の規定により非課税とされる金品は、同号に規定する旅行をした者に対して使用者等からその旅行に必要な運賃、宿泊料、移転料等の支出に充てるものとして支給される金品のうち、その旅行の目的、目的地、行路若しくは期間の長短、宿泊の要否、旅行者の職務内容及び地位等からみて、その旅行に通常必要とされる費用の支出に充てられると認められる範囲内の金品をいう
そして、その範囲内かどうかを判定するときに勘案する事項が2つ挙げられています。
(1) その支給額が、その支給をする使用者等の役員及び使用人の全てを通じて適正なバランスが保たれている基準によって計算されたものであるかどうか。
(2) その支給額が、その支給をする使用者等と同業種、同規模の他の使用者等が一般的に支給している金額に照らして相当と認められるものであるかどうか。
読み替えると、こうなります。
| ものさし1 | 社内で説明がつくか 役員から一般社員まで通して、金額の並びに筋が通っているか |
| ものさし2 | 社外と比べて浮いていないか 同じ業種・同じ規模の会社が出している金額と比べて相当か |
「いくらまで」ではなく「説明できるか」で決まる、ということです。だから金額を公開しても他社の参考にはなりません。冒頭で金額を出さないと書いたのは、この理由です。
上限が書いてないなら、高くしたほうが得なんじゃないのか
超えた分は給与になる
そうはなりません。範囲を超えた場合の扱いが、所得税基本通達9-4に書かれています。
…その旅行に通常必要とされる費用の支出に充てられると認められる範囲の金額を超える場合には、その超える部分の金額は、その超える部分の金額を生じた旅行の区分に応じ、それぞれ次に掲げる所得の収入金額又は総収入金額に算入する。
(1) 給与所得を有する者が勤務する場所を離れてその職務を遂行するためにした旅行 給与所得
つまり出しすぎた分は「給与」になります。受け取った側には所得税がかかり、会社側には源泉徴収の手間が増えます。非課税のつもりで高く設定すると、結果的に給与が増えただけ、ということが起こります。
そして消費税の側も同じところで切れます。国税庁の質疑応答事例「給与とされた交通費」に、こう書かれています。
通常必要と認められる範囲を超える部分は、所得税法上給与として課税されることとなり、給与を対価とする役務を受けることは課税仕入れに該当しません
超えた部分は課税仕入れにならないので、会社は仕入税額控除の対象にできません。まとめると、線の内側は所得税が非課税かつ一定の帳簿保存で仕入税額控除、線の外側は給与課税かつ仕入税額控除の対象外、という対応になります。
国内出張で役員・従業員へ支給する旅費は、消費税も9-3で判定する
ここが今回いちばん腑に落ちたところです。国税庁の質疑応答事例に、こう書かれています。
社員に支給する出張旅費、宿泊費、日当等のうち、その旅行に通常必要であると認められる部分については、課税仕入れに該当するものとして取り扱われ、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められます
なお、帳簿のみの保存で仕入税額控除が認められる「その旅行に通常必要であると認められる部分」については、所得税基本通達9−3に基づき判定しますので、所得税が非課税となる範囲内で、帳簿のみの保存で仕入税額控除が認められることになります。
消費税の側が、所得税の通達を名指しで参照しています。会社が役員・従業員へ支給する国内の出張旅費、宿泊費、日当等については、所得税基本通達9-3の「その旅行に通常必要であると認められる範囲」が、所得税を非課税とする範囲だけでなく、帳簿のみの保存で仕入税額控除を認める範囲の判定にも使われます。この限定された場面では、所得税と消費税が同じ基準を参照している、と整理できます。
ここで対象をはっきりさせておきます。これは、役員・従業員へ支給する国内出張旅費等の説明です。ホテルや交通機関へ直接払う費用は原則として適格請求書等の保存が必要で、海外出張は一般に課税仕入れになりません。個人事業主が自分自身に払う日当も、扱いが異なるため対象外です。
社員は適格請求書発行事業者ではないので、社員に払う日当についてインボイスは出てきません。それでも控除できるのは、この取扱いがあるからです。
ただし条件がいくつかあります。今回確認できた範囲では次のとおりです。
- 帳簿に、通常の記載事項に加えて「出張旅費」「宿泊費」など、帳簿のみで控除できる仕入れである旨を記載する必要がある
- 社員にではなくホテルや交通機関へ直接支払う分は、原則として適格請求書等の保存が必要になる
- 海外出張は、原則として課税仕入れになりません(国内と扱いが違います)
同じ「出張でかかったお金」でも、社員に渡すのか、相手先に直接払うのかで保存する書類が変わります。ここを分けずに運用すると、あとで整理が大変になりますよ。帳簿の書き方も含めて、最初に経理の方と揃えておくのがおすすめです
私が先に決めた3項目|区分・精算方式・開始日
ここからは、私が規程を作るときに先に決めた3項目です。規程に書く項目はこれで全部ではありませんが、この3つを決めていないと実際の精算ができないので、最初に手をつけました。
1. 区分をどう切るか
誰にいくら払うかを決めるには、まず区分が要ります。役職で分ける方法のほか、移動距離や泊数で分ける考え方もあります。
役職で分ける場合、区分の例としてはこのような並びになります。
| 代表取締役/取締役/執行役員/部長/課長/係長/主任/一般社員 |
ここで効いてくるのが、さきほどのものさし1(役員及び使用人の全てを通じて適正なバランス)です。役職ごとの差が直ちに否定されるわけではありませんが、職務内容・地位と全体のバランスから、その差を説明できる基準が必要になります。
私は、将来の増員時に個人を見て金額を決めないよう、現在の人数より多い役職区分を先に置きました。人が増えてから決めると、目の前の誰かを思い浮かべながら金額を動かすことになると思ったからです。
2. 定額にするか、上限つきの実費にするか
宿泊費の出し方には、大きく2つあります。1泊いくらと決めて定額で出す方法と、実費を精算して上限だけ決めておく方法です。
違いは運用の手間に出ます。上限つき実費は、毎回領収書を集めて上限と突き合わせる作業が発生します。私は定額を選びました。人数が少ないうちは、決めた額をそのまま出すほうが続けられると考えたためです。
また、宿泊費は私は地方と大都市で単価を分けました。同じ1泊でも宿泊相場に差があるので、1本の金額にすると、どちらかが必ず実態と合わなくなると考えたためです。
なお、2026年9月時点では、会社負担と確認した交通費・宿泊費等を個人カードで立て替え、月1回まとめて会社から精算しています。支払い方法と後処理の実例は出張費を個人カードで払い、月1回立替精算している実例にまとめました。日当のように定額で渡すものと、実費として直接払うものは、支払い方も保存する書類も別になるためです。
3. いつから適用するか
見落としやすいのが適用開始日です。作った日から適用にすると、月の途中で計算方法が変わって集計が分かれます。月初からにしておけば、その月の出張はすべて同じルールで処理できます。
作ったあとにやったこと|計算を自作アプリに載せた
規程は文書として作りましたが、文書のままだと結局その都度電卓を叩くことになります。役職を確認して、単価を探して、泊数を掛けて、日当を足す。この作業を毎回やると、いつか間違えます。
そこで、規程の内容をそのまま計算する出張旅費精算のツールを自分で作りました。仕組みはこうです。
| 宿泊費 | 役職ごとの1泊単価(地方/大都市)× 泊数 |
| 日当 | 役職ごとの単価(日帰り/宿泊)× 出張日数 |
| 大都市の判定 | 行き先の地名から自動で判定(東京23区と政令指定都市) |
単価は設定画面から変えられるようにしてあります。ものさし2(同業種・同規模との比較)は時間が経てば動く可能性があるので、あとから直せる形にしておきたかったためです。
作っていて気づいたことが1つあります。役職ごとの金額を並べたとき、途中の段差が不自然だと、自分でも説明できないということです。上と下だけ決めて間を埋めていくと、どこかで飛びます。結局、間を段階的に揃える機能をあとから足しました。これも、ものさし1を意識した結果です。
そこまでやる必要ある? 規程だけ作って終わりでもよくない?


規程は作ったあとに守られてこそ意味があります。計算が面倒だと、だんだん「だいたいこのくらい」で払うようになる。そうなると、ものさし1で問われる「基準によって計算されたものか」が説明しづらくなります。計算を仕組みにしておくのは、そこを守る工夫ですね
金額だけは、自分で決めきらない
区分・精算方式・適用開始日は、自分で決められます。実際に私もそうしました。ただし金額そのものは税理士に相談してください。ものさし2(同業種・同規模の他社との比較)は、自分だけでは判断できない部分だからです。
社内のバランス(ものさし1)は、自分の会社の中を見れば説明できます。けれども「同じ業種・同じ規模の会社がいくら出しているか」は、外の情報が要ります。ここを自己判断で埋めると、超えた分が給与として扱われるリスクを自分で抱えることになります。
なお、この記事は法人が役員・従業員へ支給する旅費を対象にしています。個人事業主が自分自身に日当を払う場合は扱いが異なるため、本記事の対象外です。個別の処理は税理士へご確認ください。
まとめ
- 出張旅費規程に作成義務はない。ただし従業員全体に適用する一般的な旅費規程を定める場合は、労基法89条10号の相対的必要記載事項として就業規則の一部に位置づけられる。石川労働局のFAQも「別冊、分冊となっている規程についても、就業規則の一部である場合は届出が必要」としており、別冊であることを理由に届出対象から外れない
- 届出が必要かどうかは事業場ごとの労働者数で決まる。89条の柱書は「常時十人以上の労働者を使用する使用者は」で始まる。数え方は出勤人数ではなく常態として所属している人数で、パート・アルバイトも含む。会社全体ではなく事業場単位で判断する
- 「旅費規程だから不要」ではなく「その事業場が10人未満だから不要」。常態として10人以上になれば対象で、意見書は過半数労働組合があればその労働組合、なければ労働者の過半数代表者から聴く
- 届出がいらないことと、従業員に知らせなくてよいことは別。労基法106条は就業規則の周知を求めている。私は共有フォルダで全員が見られるようにし、社内の規定集に加えた
- 日当・宿泊費に法定の上限額はない。判定のものさしは所得税基本通達9-3の2つ=(1)役員・使用人の全てを通じて適正なバランス/(2)同業種・同規模の他社との比較
- 範囲を超えた部分は給与所得になる(同9-4)。高くすれば得、にはならない
- 会社が役員・従業員へ支給する国内の出張旅費等については、所得税で非課税になる範囲が、消費税を帳簿のみの保存で控除できる範囲の判定にも使われる。国税庁の質疑応答が「所得税基本通達9-3に基づき判定する」と明記している
- ただし対象は限られる。帳簿には「出張旅費」「宿泊費」など該当する旨の記載が必要で、ホテルや交通機関へ直接払う分は適格請求書等の保存が必要。海外出張は原則として課税仕入れにならない。個人事業主が自分自身に払う日当も対象外
- 私の会社では8区分・定額・地方と大都市で単価を分ける形にし、2026年10月1日から適用。計算は自作ツールに載せて、その都度電卓を叩かなくて済むようにした
次に整理するなら
出張費の支払い方法は、2026年9月時点では会社負担と確認した分を個人カードで立て替え、月1回まとめて精算しています。詳しくは出張費を個人カードで払い、月1回立替精算している実例をご覧ください。日当のように定額で渡すものと、実費として直接払うものを分けておくと、精算のときに迷いません。
法人と個人事業のお金が混ざっている方は、先に口座とカードの分け方を整理すると、旅費規程の運用も崩れにくくなります。どちらの支払いか分からない状態のまま規程だけ作っても、運用でつまずくためです。
今回確認した資料
- 所得税基本通達 〔旅費(第4号関係)〕(9-3 非課税とされる旅費の範囲/9-4 範囲を超えるものの所得区分)
- 国税庁 質疑応答事例:出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件(令和7年8月1日現在の法令・通達等に基づく)
- 国税庁 タックスアンサー No.6459:出張旅費、宿泊費、日当、通勤手当などの取扱い(海外出張の扱い)
- 国税庁 質疑応答事例:給与とされた交通費(通常必要と認められる範囲を超える部分の消費税の扱い)
- e-Gov法令検索:労働基準法(第89条 就業規則の作成及び届出/第90条 意見聴取/第106条 周知義務)
- 石川労働局:就業規則作成・届出に関するFAQ(常時10人の数え方、パート等を含むこと、事業場単位、別冊規程の届出)
- 北海道労働局:就業規則を作成・届出、周知しましょう(意見聴取、周知の方法)
注意事項
この記事は筆者個人の記録です。筆者は税理士・社会保険労務士ではありません。記載した制度・条文・通達は2026年9月17日に確認した内容で、その後変更される可能性があります。消費税の質疑応答事例は令和7年8月1日現在の法令・通達等に基づくと注記されています。日当や宿泊費の金額が「その旅行に通常必要と認められる範囲」に収まるかどうかは、会社の業種・規模・職務内容によって異なります。自社に当てはめる際は、必ず税理士にご確認ください。届出義務の有無についても、事業場の人数の数え方を含めて社会保険労務士等の専門家にご相談ください。同じ結果を保証するものではありません。
更新履歴
- 2026年9月18日:公開
- 2026年9月23日:出張費の支払い方法を現在の運用(個人カードで立替・月1回精算)に修正
- 2026年9月23日:実例の記事へのリンクを追加

